
Crédito empresarial: Descubra 5 cuidados essenciais antes de contratar
A linha de crédito é uma importante ferramenta, utilizada por muitas empresas, que permite a ampliação da produção, compra de equipamentos, renovação de...
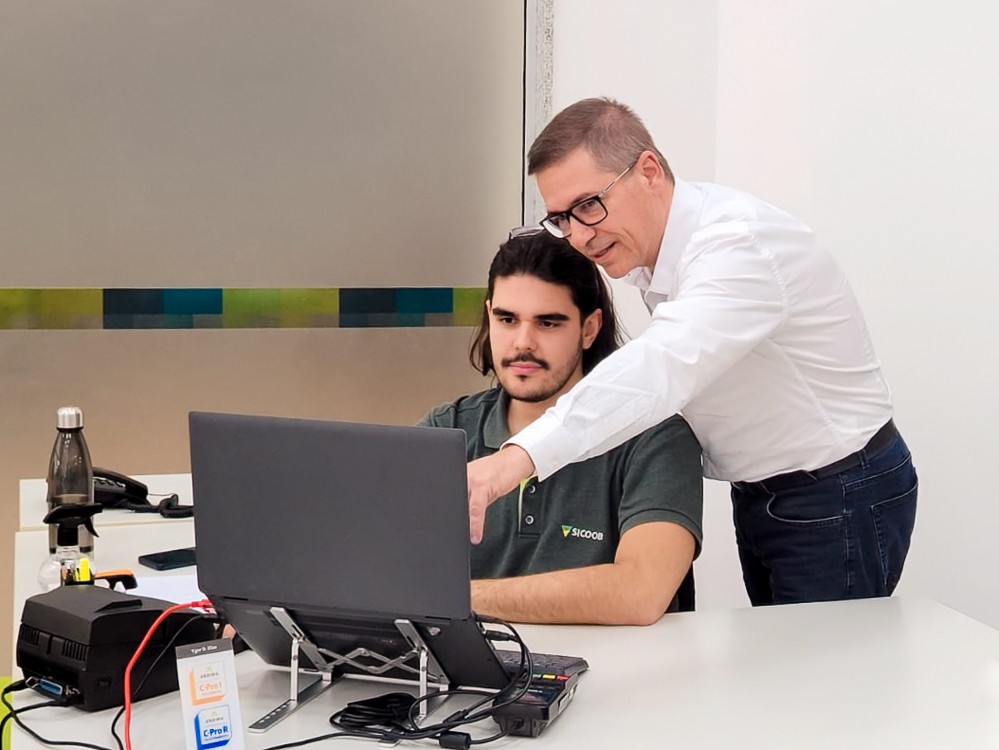
A linha de crédito é uma importante ferramenta, utilizada por muitas empresas, que permite a ampliação da produção, compra de equipamentos, renovação de frota, reposição de estoque e reforça o capital de giro. Porém, para que o recurso possibilite o desenvolvimento do negócio, em vez de comprometer o fluxo de caixa, a contratação do financiamento exige planejamento adequado e cuidados essenciais. Para Fabiano Gomes Daros, gerente de uma agência do Sicoob, em Campos dos Goytacazes, no Norte Fluminense, todo cuidado é pouco, mas necessário, antes de contratar o crédito. “Aderir, simplesmente por estar disponível, não vale a pena. Atitudes como essa, só endividam a empresa, que passa a ter dificuldades para alavancar os negócios. É importante ter planejamento, entender a modalidade ideal do financiamento e organizar o caixa, para evitar que o recurso comprometa as finanças”, destacou. FABIANO GOMES DAROS É GERENTE DA AGÊNCIA SICOOB, EM CAMPOS DOS GOYTACAZES, NO NORTE FLUMINENSE Divulgação Atuando no Sicoob há 25 anos, Fabiano destaca a importância de ficar atento às armadilhas mais comuns durante a busca por uma linha de crédito, listando cinco cuidados essenciais para empresas que procuram por esta modalidade. 1. Antes de pegar, saiba para quê Antes de começar a buscar por uma instituição financeira, é primordial que o empresário saiba qual será a finalidade do dinheiro. Uma análise séria e responsável ajuda o empresário a entender se o crédito vai contribuir para o desenvolvimento do negócio ou apenas aumentar o peso das despesas, abrindo uma visão de futuro a curto, médio e longo prazo. “Aumentar a produção? Investir em ferramentas de trabalho? Formar estoque? Fortalecer o caixa? O crédito vai gerar algum tipo de retorno? São perguntas simples, mas que auxiliam o empresário sobre a necessidade do empréstimo e, consequentemente, no futuro, vai impactar positivamente na maneira que o recurso será utilizado, promovendo desenvolvimento para o negócio”, explicou Fabiano. 2. Quanto realmente a empresa precisa? A definição do valor do empréstimo deve ser acompanhado de um projeto específico e detalhado, que leve em consideração a capacidade de pagamento da empresa. Para o gerente do Sicoob, um dos erros mais comuns é a contratação do limite disponível, acima do que realmente é necessário. “Erros como esse resultam em endividamentos e, depois, dificuldades no pagamento”, destacou. 3. Escolha o crédito certo As modalidades de crédito, com taxas e prazos, variam de acordo com a finalidade da operação. De acordo com o gerente do Sicoob, a recomendação é escolher de acordo com a necessidade da empresa, considerando não apenas a taxa de juros, mas também o prazo, as condições e o custo total. “No Sicoob, temos algumas opções para empresas. A antecipação de recebíveis, por exemplo, pode ser utilizada para antecipar valores que a empresa receberia futuramente. Já as operações de capital de giro podem atender necessidades de curto prazo. Para os investimentos de maior porte, financiamentos com prazos mais longos podem ser os mais ideais”, considerou. 4. Cuidado com o prazo A organização financeira de uma empresa contribui para a análise do crédito. Além da documentação atualizada, informações financeiras e movimentações são considerados pontos importantes na avaliação de uma operação. Por isso, saber o valor necessário e calcular quais despesas terá pela frente, é um passo consciente e seguro, antes de assumir a dívida. “O empresário tem que observar se o prazo do crédito é compatível com o período em que o dinheiro utilizado no negócio retornará para o caixa, evitando o desequilíbrio financeiro e o ciclo vicioso na busca por novos créditos. Se eu vendo com um prazo X, mas vou ter que pagar com o prazo Y, esse lapso de tempo pode ser fatal”, disse Fabiano. 5. Empresa e vida pessoal não se misturam O cuidado continua depois que o crédito é aprovado. Segundo o especialista, uma das armadilhas mais comuns no empreendimento é quando o recurso obtido é confundido com dinheiro pessoal dos sócios, fugindo do planejamento original do crédito. “O empresário não pode misturar a vida pessoal com a pessoa jurídica. Costumo destacar que, o caixa da empresa é o caixa da empresa. E o dinheiro da pessoa física, é o dinheiro da pessoa física. A separação entre as contas permite acompanhar o desempenho da empresa e gerenciar o crédito ou o capital de giro da maneira correta, para que o dinheiro seja revertido em negócios”, ressaltou. Empresas recorrem ao Sicoob De acordo com o gerente Fabiano, o número de empresas se juntando ao modelo cooperativista vem crescendo anualmente. Nele, quem participa também é dono da cooperativa e tem voz na tomada de decisões, podendo desfrutar dos resultados obtidos por todo o grupo. “Toda participação dos nossos associados, seja por meio de depósito à vista, contratação de crédito, aplicação financeira ou até mesmo pelo pagamento de tarifas, contribui para o resultado da cooperativa. Dessa forma, ao final do exercício, havendo sobras, o cooperado pode receber o rateio, sendo essa, uma das principais diferenças do Sicoob”, concluiu. AGÊNCIA SICOOB NA RUA VOLUNTÁRIOS DA PÁTRIA, 500, PARQUE AVENIDA PELINCA, LOJA 9, EM CAMPOS DOS GOYTACAZES Divulgação Com mais de 10,3 milhões de cooperados e presença em todos os estados brasileiros, o Sicoob é formado por centenas de cooperativas financeiras e oferece produtos e serviços, como as mais variadas modalidades de crédito para pessoas físicas e empresas. Para conhecer mais sobre o sistema e descobrir qual solução é mais adequada à necessidade da sua empresa, acesse https://www.sicoob.com.br/. O sistema regional Sicoob ES reúne 217 pontos de atendimento, mais de 1,2 milhão de cooperados e atuação no Espírito Santo, Rio de Janeiro, Bahia (nas cidades de Salvador, Lauro de Freitas, Ilhéus, Itabuna e Santa Luzia), além de São José dos Campos (SP). Conheça mais em https://www.comunidadesicoob.com.br/.